2026-10-22

Japan i fokus – en aktiemarknad i förändring

Stigande löner, förändrade räntor och större fokus på aktieägarna håller på att förändra förutsättningarna för japanska bolag. För dig som vill investera i Japan finns flera sätt att ta del av utvecklingen. Här tittar vi närmare på vad som gör marknaden intressant och vilka investeringsmöjligheter som finns hos Garantum.
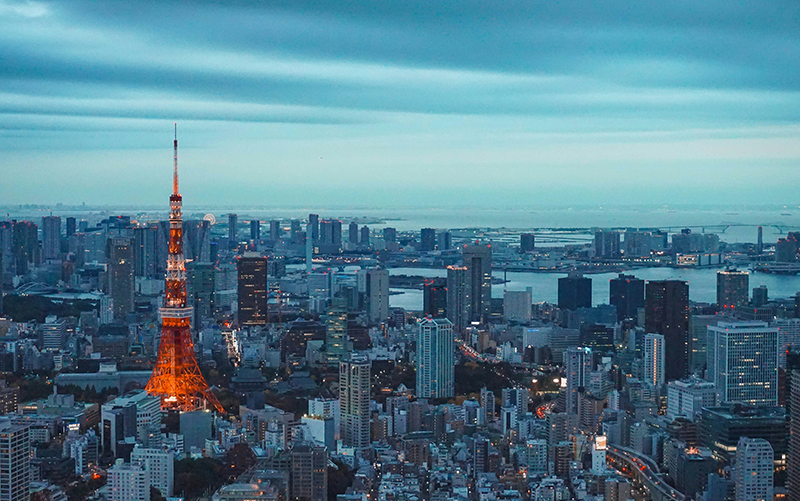
 

Efter årtionden av låg inflation och mycket låga räntor förändras den japanska ekonomin. Samtidigt uppmuntras börsbolagen att använda sitt kapital bättre och öka avkastningen till aktieägarna.

Garantums förvaltningsteam lyfter kombinationen av dessa förändringar som särskilt intressant. Möjligheterna finns inte bara bland de stora exportbolagen utan också i mindre uppmärksammade delar av den japanska aktiemarknaden.


Vad gör Japan intressant just nu?

Stigande löner ger stöd åt hushållens konsumtion och ett högre ränteläge förändrar förutsättningarna för bolagen och tvingar dom att bli mer kapitaleffektiva. För banker innebär högre ränta bättre lönsamhet och ett minskat räntegap mot övriga världen stärker även den japanska yenen. 

Utvecklingen är samtidigt en balansgång. Om priserna stiger snabbare än lönerna pressas hushållens köpkraft. Högre energi- och råvarukostnader kan också påverka bolagens lönsamhet. Japans centralbank lyfter både möjligheterna i ökade inkomster och konsumtion och riskerna med högre energipriser.


Bolagens kapital ska arbeta bättre

En annan viktig förändring sker i bolagen. Tokyobörsen driver ett arbete för att få bolagen att förbättra sin kapitalanvändning, lönsamhet och värdering. 

Japanska bolag har under lång tid samlat på sig mycket stora kassor, ibland till ett värde som överstiger värderingen på hela bolaget. Det är heller inte ovanligt att tillgångar som aktieposter i andra bolag eller fastigheter ligger i balansräkningen till mycket låga värderingar. 

Något som ytterligare sätter press på bolagen är att japanska och utländska aktivistfonder har börjat investera och pressar styrelser till att synliggöra och realisera dessa värden. 

Bolagen kan tillmötesgå kraven genom exempelvis försäljning av aktieposter och andra tillgångar, investeringar i lönsam tillväxt och genom utdelningar och återköp av aktier.

Garantums förvaltningsteam ser möjligheter i bolag där sådana förbättringar ännu inte fullt ut återspeglas i aktiekursen. Här blir bolagsanalys och lokal kunskap viktiga för att bedöma vilka företag som har förutsättningar att utvecklas.


Så kan du investera i Japan hos Garantum

Kapitalskyddade placeringar

För den som vill ta del av den japanska aktiemarknadens möjligheter och samtidigt begränsa risken för förlust kan en kapitalskyddad placering vara ett alternativ. Kapitalskyddet kan ge utrymme för aktiemarknadsexponering även för kapital som du inte vill utsätta för full aktierisk.

I vårt aktuella utbud finns aktieindexobligationer med exponering mot den breda japanska aktiemarknaden och kapitalskydd på 100 respektive 90 procent av nominellt belopp. Avkastningsdelen påverkas även av yenens utveckling mot svenska kronor.

Kapitalskyddet gäller på återbetalningsdagen vid löptidens slut och förutsätter att emittenten kan fullgöra sina betalningsåtaganden. Courtage och eventuell överkurs omfattas inte. Vid en försäljning under löptiden kan värdet vara lägre än det kapitalskyddade beloppet.


Diskretionär förvaltning

I vår diskretionära förvaltning arbetar förvaltningsteamet med Japan som en del av den globala aktieexponeringen. Teamet fattar investeringsbesluten och anpassar löpande portföljens sammansättning utifrån sin marknadssyn och förvaltningens ramar.

Japanfond på vårt kvalitetssäkrade fondtorg

För dig som vill välja en Japanfond finns Fidelity Japan Value Fund på vårt kvalitetssäkrade fondtorg. Det är en aktivt förvaltad fond med inriktning på japanska aktier och en värdeorienterad investeringsstrategi.


Vilket sätt passar dig?

Japanska aktier påverkas av utvecklingen i landet, den globala konjunkturen och förändringar i räntor och valutor. En investering med fokus på ett enda land innebär också en större geografisk koncentration än en bred global placering.
En rådgivare kan hjälpa dig att bedöma hur en investering i Japan passar dina behov, din syn på risk och din placeringshorisont – och vilken roll den kan fylla i din övriga portfölj.
Knapp: Hitta din rådgivare


Investeringar i finansiella instrument innebär risk. Värdet kan både öka och minska och det är inte säkert att du får tillbaka hela det investerade kapitalet. Läs respektive investerings produktinformation och faktablad inför ett investeringsbeslut.
Andreas Eriksson
Andreas Eriksson

Andreas Eriksson har 10 års erfarenhet från Garantum och är portföljansvarig för den diskretionära förvaltningen. Sedan september 2022 är Andreas även ansvarig för fondtorget och selekteringen av fonder.

Relaterade nyheter

Hormuz driver inflations- och ränteutveckling

Hormuz driver inflations- och ränteutveckling

2026-10-08

Det är lätt att förundras över hur väl världsekonomin har stått sig trots alla farhågor längs vägen. Signifikant högre energipriser har inte fått den pågående återhämtningen att spåra ur. Tvärtom har den globala tillväxten vuxit sig starkare. Det är värt att påminna sig om att startpunkten för världsekonomin när konflikten i Mellanöstern bröt ut inte var en brinnande högkonjunktur utan en begynnande återhämtning. En hög amerikansk tillväxt kontrasterades av en betydligt mer dämpad utveckling i de flesta av de övriga ekonomierna. Inflationen har däremot stigit men rensat för energipriser har inflationsuppgången hittills varit begränsad. Här ligger emellertid faran med ett långvarigt stopp i Hormuzsundet. Energipriser som inte bara biter sig fast på höga nivåer utan även klättrar ytterligare riskerar att leda till ett generellt växande inflationstryck. 


Flera centralbanker har mot den bakgrunden redan börjat höja sina styrräntor i förebyggande syfte. Risken för att höga energipriser också ska driva upp den underliggande inflationen är störst i USA där även ökade handelshinder drar upp det inhemska pristrycket. En hög företagsaktivitet visar att den amerikanska konjunkturen alltjämt är robust men avslöjar även att företagen i växande omfattning vältrar över ökade produktionskostnader på slutkunder vilket späder på inflationsrisken. Samtidigt har arbetsmarknaden kylts av vilket kommer att ha en dämpande effekt på såväl inflationen som konsumtionen. 


"Den snabba uppgången i obligationsräntor och marknadens förväntningar på styrräntehöjningar har skett mot bakgrund av uppsvinget i oljepriser."


Successivt högre räntor blir en naturlig följd när konjunkturen stärks. Men den snabba uppgången i obligationsräntor och marknadens förväntningar på styrräntehöjningar i år har skett mot bakgrund av uppsvinget i oljepriser. I skrivande stund indikerar prissättningen på penningmarknaderna i bland annat USA, Europa och Sverige styrräntehöjningar på 0,75 till 1,25 procentenheter redan under det kommande året. Den ränteuppgången har i sin tur ökat misstron mot länder med svaga statsfinanser och stora obligationslån. Sammantaget har marknaden redan tagit höjd för att inflationstrycket ska börja spridas bortom energipriser. Samvariationen mellan oljepriser och räntor kommer att vara fortsatt stark så länge som oljeproduktion och -transporter är begränsade, men det betyder också att humöret på räntemarknaden kan vända snabbt ifall Hormuzsundet öppnas upp. 

Även om den amerikanska tillväxten nu väntas bli lite mer dämpad till följd av att den tidigare glödheta arbetsmarknaden kyls av är förutsättningarna goda för att den aggregerade globala tillväxten trots det ska bli högre. Konjunktursignalerna har blivit mer optimistiska i många av de ekonomier som under lång tid vuxit betydligt långsammare än den amerikanska. Förutsättningarna för en starkare europeisk tillväxt är redan på plats men den skulle stärkas ytterligare ifall stoppet i Hormuz löses upp och risken för energibrist i vinter kan undvikas. Europeisk industri har parerat såväl höjda tullar som högre energipriser. Industriaktivitet har bland annat ökat till följd av det största tyska investeringslyftet sedan återföreningen. Försiktiga hushåll fortsätter emellertid att vara en hämsko för tillväxten trots en överraskande stark arbetsmarknad. En mer instabil inramning har medfört att hushållen i flera år valt att dra upp sparandet i stället för att konsumera mer. Hushållens genomsnittliga sparande har under de senaste åren varit högre än det var i samband med eurokrisen då arbetslösheten sköt i höjden. När hushållen blir mindre oroliga finns således en extra tillväxtväxel i form av ett uppdämt konsumtionsbehov och större plånböcker. 

Svensk ekonomi ligger före den europeiska i den här konjunkturcykeln och har redan tydligt vänt uppåt. Positiva resultat av olika företagsundersökningar backas nu också i högre grad upp av bolagens kvartalsrapporter som vittnar om vinst- och omsättningsökningar som successivt breddas till fler bolag och fler sektorer. 

Världsekonomin har visat sig vara motståndskraftig mot höga energipriser och deras effekt på den underliggande inflationen har hittills varit begränsad. Ovissheten kring ett eventuellt öppnande av Hormuzsundet är fortsatt kompakt men skulle trafiken återigen flyta fritt genom farleden så finns alla förutsättningar för en både bredare och högre global tillväxt. Det talar för att man ska vara investerad mot risktillgångar. Risken för att en lösning på Irankonflikten dröjer är emellertid inte försumbar varför man som investerare bör se över såväl risk som allokering i sin portfölj.

Analys

Cookies på vår webbplats

Vissa av våra cookies är nödvändiga för att webbplatsen ska kunna fungera ordentligt. Andra cookies är inte obligatoriska och används exempelvis för analys och marknadsföring. Läs här  hur cookies fungerar.

close

Hantera cookies på vår webbplats

Visa/Dölj rullgardinsmenyn Visa/Dölj rullgardinsmenyn Nödvändiga cookies

Cookies som är nödvändiga för att vår webbplats ska fungera tillfredsställande och som är grundläggande för att din upplevelse hos oss ska vara så bra som möjligt. Du kan ställa in din webbläsare så att den blockerar dessa cookies, men delar av vår webbplats kommer då sluta att fungera.

Visa/Dölj rullgardinsmenyn Visa/Dölj rullgardinsmenyn Cookies för statistiska ändamål

Statistik är nödvändig för att vi ska kunna förbättra vår webbplats och din upplevelse när du besöker oss. Dessa cookies ger oss information om hur vår webbplats används och bidrar till att vi kan förbättra hur den fungerar. Bland annat får vi värdefull information om hur besökarna rör sig på webbplatsen och vilka sidor som är mest eller minst besökta. Utan dessa cookies får vi ett sämre underlag för att kunna utveckla våra tjänster, men webbplatsens funktionalitet påverkas inte.

Visa/Dölj rullgardinsmenyn Visa/Dölj rullgardinsmenyn Cookies för marknadsföringssyften

Dessa cookies används för att kunna erbjuda tjänster från externa parter, till exempel funktioner i sociala medier. Vi använder också dessa cookies för att visa anpassade erbjudanden och reklam när du surfar på andra webbplatser.